IFR: мировой парк промышленных роботов достиг 5 млн действующих машин
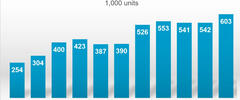
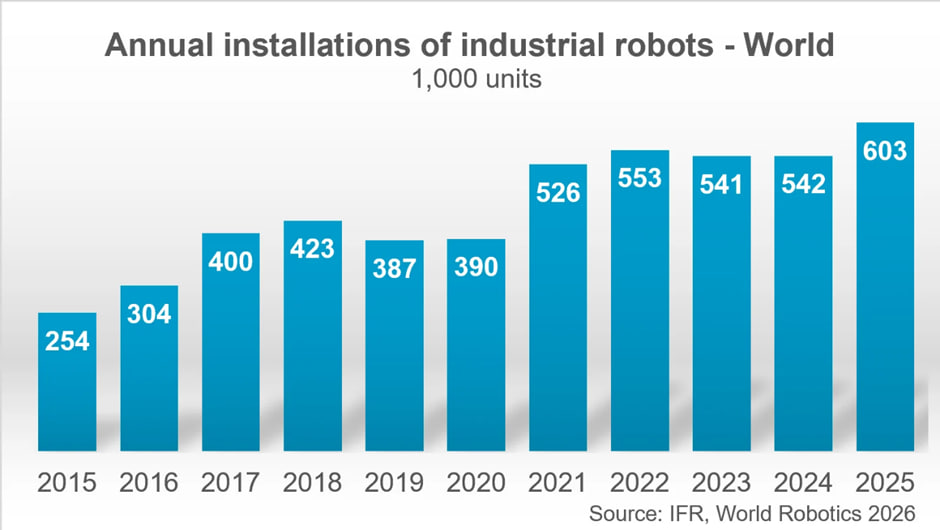
02.10.2026Международная федерация робототехники (IFR) представила отчет World Robotics 2026, согласно которому мировой парк действующих промышленных роботов в 2025 году вырос на 9% и превысил рекордные 5 млн единиц. Росту способствовал 11%-ный скачок годовых установок – за год на заводах по всему миру было развернуто свыше 600 тыс. новых систем. Оценка превышает показатель семилетней давности более чем в 2 раза.
Наиболее стремительный рост наблюдается в Азии, за ней следуют Северная и Южная Америки. Европа существенно отстает.
Китай остаётся безусловным лидером по числу установок: в 2025 году в стране развернули около 354 тысяч промышленных роботов - на 20 % больше, чем годом ранее. Это составляет примерно 59 % от общемирового объёма новых установок. При этом значительную часть спроса закрывают локальные производители: их поставки внутри Китая выросли на 15 % и достигли 195 тыс. единиц, обеспечив долю 55 % на внутреннем рынке.
Вторым по величине азиатским рынком остается Япония – в 2025 году страна развернула 36,2 тысяч единиц – на 19% меньше, чем годом ранее. В мировом масштабе Япония опустилась со второго места на третье, уступив США.
Республика Корея развернула 30 тыс. систем (-1% по сравнению с 2024 годом). Страна сохранила четвертое место среди мировых рынков. Новые инвестиции автомобильной отрасли принесут результаты в 2027-2028 годах.
Почти 10,5 тыс. роботов развернула Индия (+15%), заняв 6 место в мире и уступив Германии. В период с 2020 года по 2025 год установки росли в среднем на 27% в год (CAGR).
США обогнали Японию и стали вторым по величине рынком после Китая. Установки выросли на 12% до 38,5 тыс. единиц.
В Мексике установки сократились на 7% до менее чем 5,2 тыс. единиц – снижение продолжается третий год подряд.
В Канаде установки выросли на 5% до 4 тысяч единиц. Среднегодовой темп роста в 2020-2025 годах составил +9% (CAGR).
Бразилия развернула 4,3 тыс. новых роботов – на 38% больше, чем в прошлом периоде. Автомобильная отрасль установила почти 2,1 тысяч систем (+212%) – вероятно, это связано с инвестициями китайских автопроизводителей.
Германия – пятый по величине в мире и крупнейший рынок роботов в Европе. В 2025 году на страну пришелся 41% всех развертываний роботов в ЕС. В период с 2020 по 2025 годы установки по всем отраслям росли в среднем на 2% в год (CAGR), однако в 2025 году продажи упали на 8% до менее чем 25 тыс. единиц. Сократилась и доля автопрома.
В Италии число установок снизилось на 11% до 7,8 тыс. единиц, а Франция вернулась на третье место с 4,5 тыс. единиц (-8%), опередив Испанию с ~4,3 тыс. единиц (-15%).
Аналитики IFR ожидают продолжение долгосрочного роста мирового спроса на роботов. Ожидается, что установки вырастут на 9% и достигнут 655 тыс. единиц в 2026 году и 806 тысяч единиц в 2029 году. Релокация и решоринг производств формируют дополнительный спрос на роботизацию. Внедрение систем упрощается параллельно с ростом их возможностей. Ключевой драйвер — дефицит рабочей силы и рост зарплат в развитых странах: роботизация становится экономически выгоднее. В США и ЕС это особенно заметно в сегментах, где раньше полагались на дешёвый труд (сборка, упаковка, логистика).
Азия растёт за счёт масштаба и скорости: в Китае роботизация идёт волнами по отраслям (автопром, электроника, бытовая техника) и поддерживается субсидиями и локализацией производства роботов. Европа, напротив, делает ставку на «умную» автоматизацию и безопасность труда, из‑за чего циклы внедрения длиннее, а рост - более умеренный. Отсюда и разрыв в темпах.
Автомобильная отрасль остаётся «барометром» рынка промышленных роботов: резкие всплески (как в Бразилии) или спады (как в Германии) в автопроме почти всегда тянут за собой общий тренд по стране. Это хороший маркер для прогнозов: если автопром наращивает инвестиции, можно ожидать роста установок в ближайшие 1–2 года.
Темпы внедрения растут за счет зрелости экосистем вендоров: готовые ячейки, типовые конфигурации, интеграция с ERP/MES и быстрый запуск «под ключ». Это снижает порог входа для среднего бизнеса и расширяет рынок за пределы крупных заводов.
В целом прогноз IFR может быть реалистичным при условии сохранения темпов решоринга и инвестиций в полупроводники, электронику и аккумуляторы. Но есть макроэконоические риски: рост ставок и стоимости капитала могут замедлить капвложения предприятий, и тогда прогноз окажется избыточно оптимистичным. ||
✓ | зеркало -